こんにちは。中古車の買取と販売の店で営業をしている、シャカツです。販売店で保険を扱う立場なので、ディーラーが保険を勧める仕組みは自分の仕事とほぼ同じです。この仕事も4年目になりました。
商談の終盤で保険の話をすると、お客様がふっと黙るタイミングがあります。何を考えているかは、だいたい分かります。
「ディーラーの保険って、高いんでしょ?」
売る側の人間ですが、正直に答えます。高いわけではありません。ただ、ネット型のほうが安く収まりやすいのは事実です。これは営業の良し悪しではなく、値段の付き方が違うからです。
この記事では、なぜ差が出るのかを仕組みから説明したうえで、それでもディーラーで入る価値がある理由と、私が本当にお客様に伝えていることを書きます。
高いのではなく「値段の付き方」が違う
まず前提から。ディーラーで案内する自動車保険は、多くの場合代理店型です。私たちディーラーが保険会社の代理店になって、お客様と保険会社の間に入る形です。
一方、ネットで申し込む保険はダイレクト型と呼ばれます。お客様と保険会社が直接つながる形で、間に代理店が入りません。
ここで差が生まれます。代理店型の保険料には、代理店が受け取る手数料や、対面で対応するための人件費・店舗の費用が含まれています。ダイレクト型はそこが不要なので、そのぶん保険料に回せます。
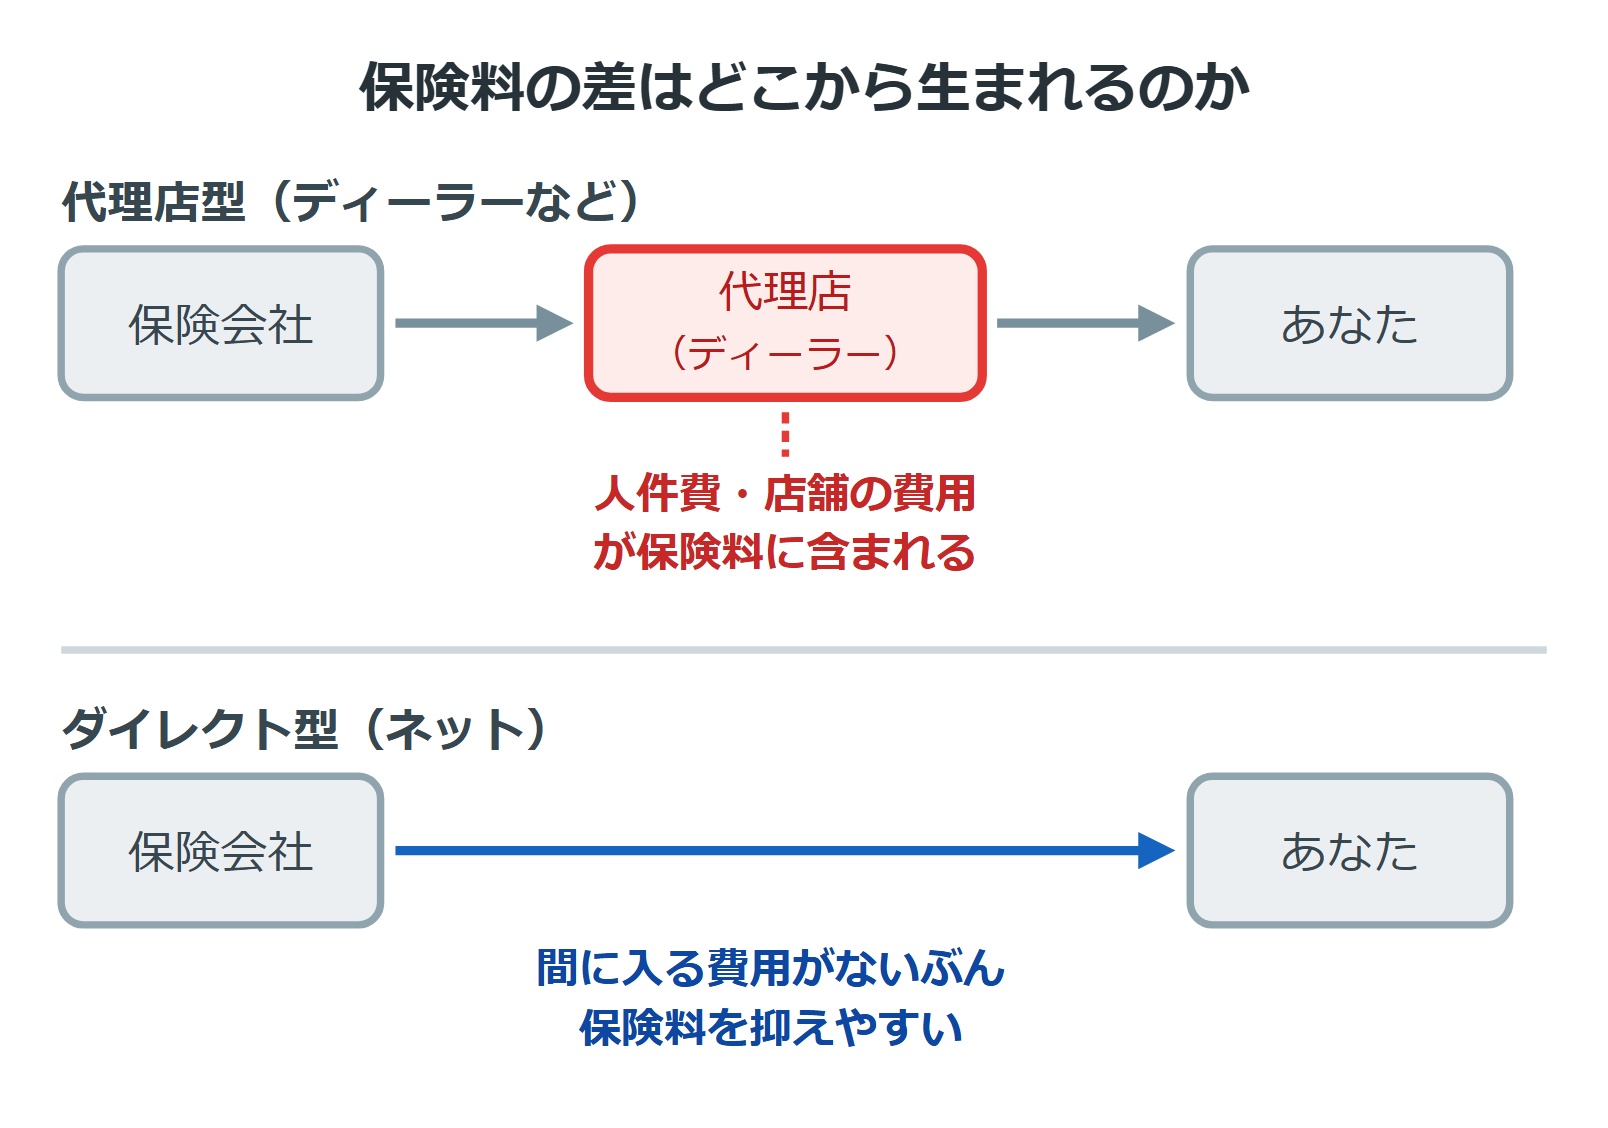
つまり「ディーラーが上乗せして高く売っている」わけではありません。同じ補償でも、届け方が違えばコスト構造が違う。それだけの話です。
スーパーで買う野菜と、宅配で家まで届く野菜の値段が違うのと同じだと思ってください。届ける手間の分が値段に入っているだけで、中身の野菜が違うわけではありません。
代理店型とダイレクト型、何が違うのか
実務で見ていて、違いが出るのは次の4点です。
| 代理店型(ディーラーなど) | ダイレクト型(ネット) | |
|---|---|---|
| 保険料 | 対面のコストが含まれる | 抑えやすい |
| 補償の決め方 | 担当者が聞き取って組む | 自分で読んで決める |
| 事故のときの窓口 | 担当者に連絡すれば動く | 自分で事故受付に連絡する |
| 手続き | 任せられる | 自分で入力・確認する |
補償内容そのものは、同じ条件でそろえれば大きくは変わりません。変わるのは「誰が手を動かすか」です。代理店型は担当者が動く、ダイレクト型は自分が動く。その差が保険料に出ています。
なお、条件によっては差がほとんど出ないこともあります。等級や年齢、車種によって各社の得意・不得意があるので、「ネットなら必ず安い」とは言い切れません。
「じゃあ実際、いくら違うのか」が気になると思います。私自身も自分の車で試したのですが、営業電話は来るのか、本当に安くなるのか、実際に一括見積もりを使った結果はこちらの記事にまとめました。金額も包み隠さず書いています。
それでもディーラーで入る価値はあります
ここからは、売る側の本音というより実務で見てきた事実として書きます。
ディーラーの保険に入る一番の価値は、窓口が一本化できることです。これに尽きます。
事故のとき、実際には複数の作業が同時に走ります。
- レッカーの手配
- 修理工場への入庫
- 代車の準備
- 保険会社への連絡と、修理費用のやりとり
ディーラーで保険に入っていると、この全部が同じ担当者の一本の電話で動き出します。お客様がやることは「ぶつけました」と連絡することだけです。
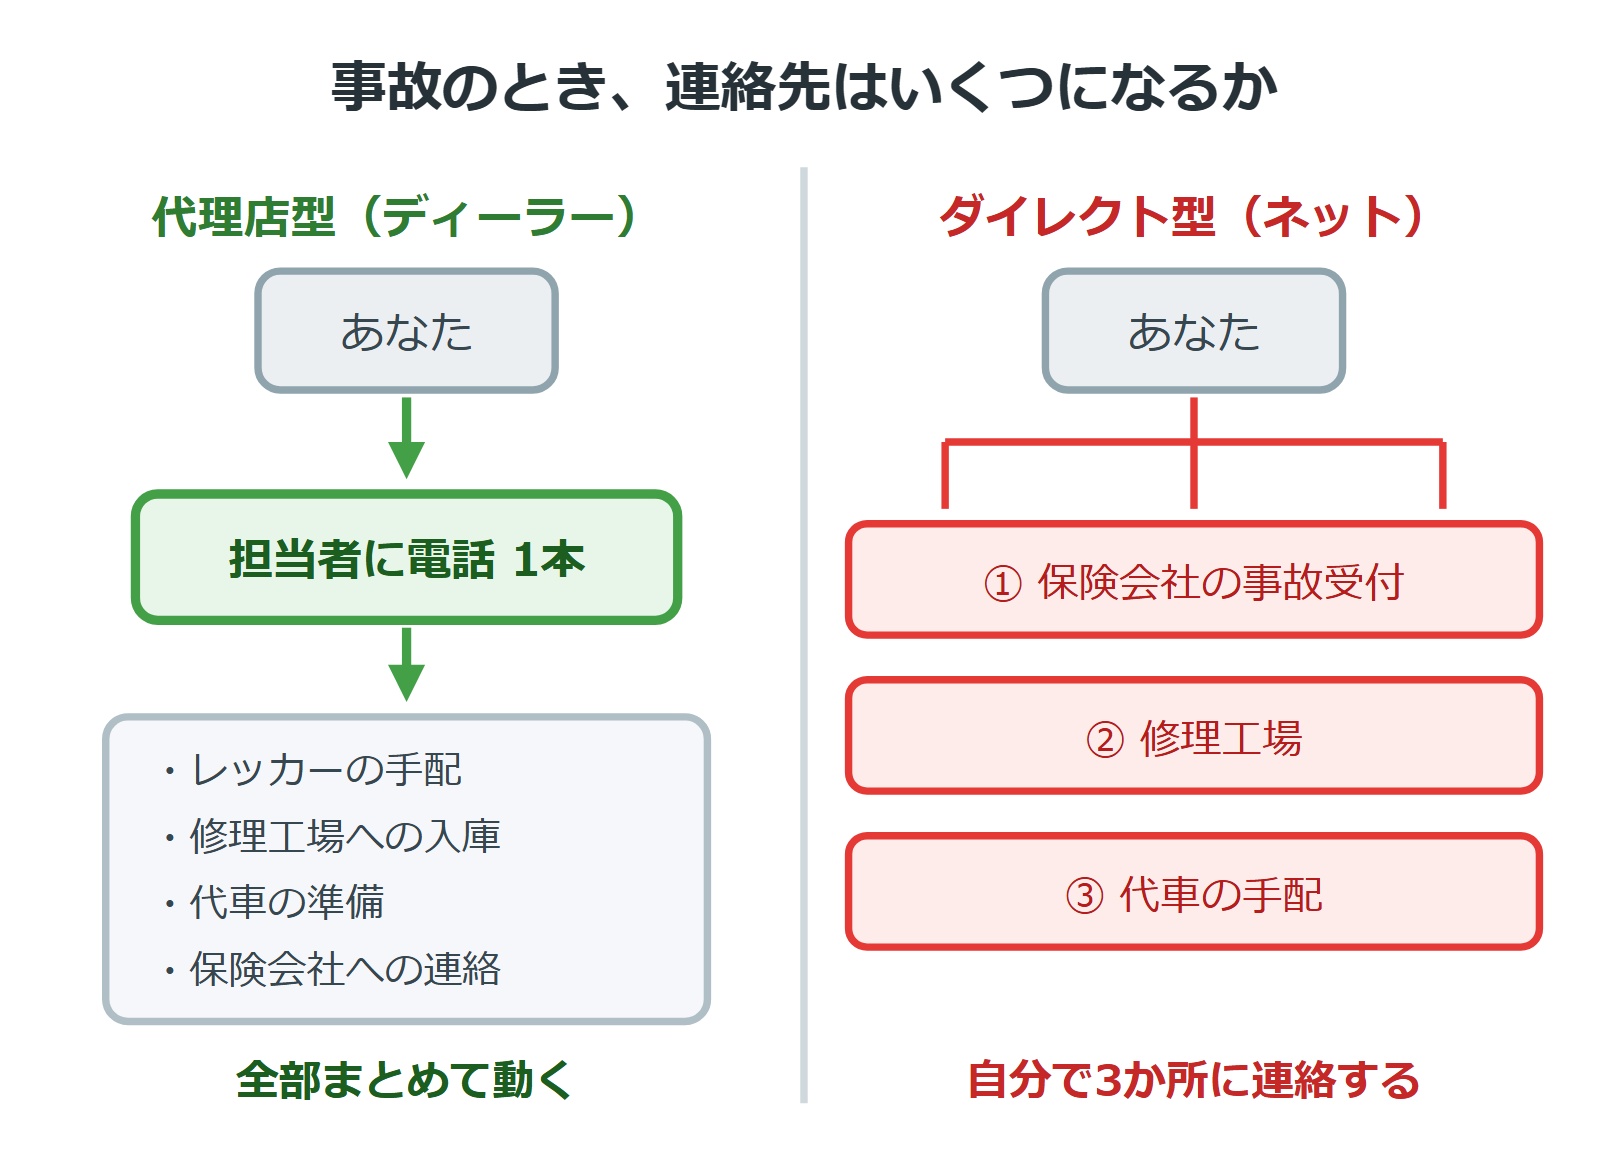
ネット型の場合、事故受付は保険会社、修理は工場、代車は工場かレンタカー会社と、連絡先が分かれます。慣れている方なら問題ありませんが、動転しているときに複数の窓口とやりとりするのは、想像よりずっと大変です。
もう一つ、地味に効くのが車の履歴が同じ場所にあることです。車検も点検も修理も保険も同じディーラーなら、「前回いつ何をしたか」を調べる手間がありません。修理費用の見積もりでも話が早く進みます。
実務でよくあるのが、修理工場と保険会社の間で見積もりの話が止まるケースです。同じディーラーが両方に関わっていると、ここが詰まりにくい。この差は、金額には表れませんが確実にあります。
どちらを選ぶかは、この1点で決まる
いろいろ書きましたが、判断軸は一つだけです。
「事故のとき、自分で動けるか」
ここが分かれ目です。
ディーラーが向いている方
- 事故のときに何をすればいいか分からない、任せたい
- 車のことも保険のことも、同じ人にまとめて相談したい
- はじめて車を買う、または久しぶりに買う
- 書類を読んで自分で判断するのが苦手
ネット型が向いている方
- 事故受付に自分で電話して、状況を説明できる
- 補償内容を自分で読んで決められる
- 保険料を優先したい
- すでに何度か保険を使ったことがあり、流れが分かっている
差額が年に何万円もあるなら考える価値がありますが、数千円の差で「事故のときの安心」を手放すかどうかは、人によって答えが変わります。ここは金額だけで決める話ではありません。
ディーラーの保険を断るのが気まずい方へ
「せっかく勧めてもらったのに断るのは気まずい」と感じる方は多いのですが、断り方に気を使う必要はほとんどありません。「保険は別で比較して決めたいので」の一言で十分です。営業側からすると、保険だけ他社にされることは日常的にあり、車の商談自体には影響しません。
ネット型にすでに加入していて途中でディーラーの保険に切り替えたい場合は、今の保険会社に解約の連絡をしたうえで、ディーラーで新規加入の手続きをする流れになります。等級は前述の通り引き継げるので、解約のタイミングだけ保険が切れる日がないよう担当者と日付をすり合わせておくと安心です。等級そのものの仕組みや、事故で下がったときに何年戻らないのかは自動車保険の等級とは?事故で下がると何年戻らないのかで詳しく解説しています。
金額を優先する人こそ、一括見積もりを使ってください
ひとつ補足させてください。「保険料を最優先したい」という方ほど、一括見積もりは絶対に使ったほうがいいです。
理由は単純で、ダイレクト型を選んだ時点では、まだ何も終わっていないからです。
「代理店型よりネット型のほうが安い」というのは、あくまで平均的な傾向の話です。実際にはダイレクト型の中でも会社ごとに保険料はかなり違いますし、どの会社が安くなるかは、あなたの等級・年齢・車種・走行距離によって入れ替わります。「A社が一番安い」という共通の正解はありません。
つまり、金額で選ぶなら決めることは2段階あります。
- 代理店型かダイレクト型かを決める
- その中でどの会社が自分の条件で一番安いかを決める
1段階目だけで満足してネットの1社に申し込むと、同じダイレクト型の中にもっと安い会社があったのに気づかないまま契約することになります。これは本当によくある話です。
2段階目を人力でやろうとすると、各社のサイトを1つずつ回って同じ条件を何度も入力することになります。一括見積もりは、その入力を1回で済ませる道具です。金額を重視する人ほど、使わない理由がありません。
私がお客様に本当に伝えていること
ここがこの記事で一番書きたかったところです。
私は、その場で決めないでくださいとお伝えしています。売る側がこれを言うのは変に聞こえるかもしれませんが、理由があります。
比べずにディーラーで契約した方は、あとから知るんです。「ネットのほうが安かったらしい」と。そうなると、保険の中身に不満がなくても、契約そのものが後味の悪い記憶になります。
反対に、一度きちんと比べたうえでディーラーを選んでくださった方は、事故のときにこう言ってくださいます。「やっぱりお願いしておいてよかった」と。同じ契約でも、納得して入ったかどうかで全然違います。
だから私は、一括見積もりで金額を確かめてから決めてほしいと思っています。
比べた結果、うちの提案のほうが良いと思っていただけるなら、それが一番いい形です。ネットのほうが合っていたなら、それはそれで正しい選択です。いちばんもったいないのは、金額を知らないまま契約することだと考えています。
実際、私自身も自分の車の保険を一括見積もりで見直して、月に2,000円ほど下がりました。そのときの詳しい話とデメリットはこちらの記事にまとめています。営業電話が来るかどうかも含めて、正直に書きました。
比べるなら、タイミングは1つだけ
新車や中古車を購入する場合、比較するのに一番いいのは納車の1〜2週間前です。
理由は、車の型式が確定していないと正確な保険料が出ないからです。契約書にサインした直後だと、まだ情報がそろっていないことがあります。
用意するものは2つだけです。
- 注文書または車検証:車の型式、初度登録年月がわかるもの
- 今の保険証券:等級を引き継ぐために必要です
ちなみに等級はどの保険会社に移っても引き継げるのが原則です。「ネットに変えたら等級がリセットされる」と思っている方がいますが、そんなことはありません。ここを心配して比べない方が結構いらっしゃるので、覚えておいてください。
まとめ
- ディーラーの保険が高いのではなく、対面のコストが保険料に含まれている
- ダイレクト型は間に代理店が入らないぶん、保険料を抑えやすい
- ディーラーの価値は窓口の一本化。事故のとき、連絡1本で全部が動く
- 判断軸は「事故のとき、自分で動けるか」の1点
- いちばんもったいないのは、金額を知らないまま契約すること
営業として言えるのは、比べてから選んでくださったお客様との関係はとても良い、ということです。金額を分かったうえで「それでもお願いします」と言っていただけたなら、こちらも背筋が伸びます。
納車が決まったら、一度だけ比べてみてください。その5分が、これから何年も続く保険料と、契約後の納得感を決めます。
▼ あわせて読みたい
この記事を書いた人
シャカツ(中古車の買取・販売店で営業・4年目)
中古車の買取と販売を専門にする店で、査定、買取の交渉、販売、見積もり、納車、保険の案内まで担当しています。毎日のように実車を査定し、車を手放す場面と選ぶ場面の両方に立ち会っています。「知らなかっただけで損をする人」を何度も見てきたことが、このブログを始めた理由です。売る側・買う側どちらの本音も含めて、断定できないことは断定せずに書いています。
コメント