こんにちは。現役で車の営業をしている者です。納車のときにお客様からよく聞かれるのが、これです。
「保険って、毎年見直したほうがいいんですか?」
正直に言うと、同じ条件で入りっぱなしにしている人ほど、払いすぎている可能性が高いです。車の価値も、あなたの年齢も、乗り方も、毎年変わっているからです。
保険は固定費ですので一度見直すと月々2000円など浮いて年間2~3万浮かすこともできたりします。
その時は手間かもしれないですが一度見直せば一時見直す必要がなくなるので是非この記事をご覧ください。
また、この記事では、どこを見れば見直しの効果が出るのかを、営業の現場で見てきた順に整理します。
なぜ毎年見直す価値があるのか
理由はシンプルで、去年と今年で条件が変わっているからです。
まず等級。無事故で1年過ごすと等級が1つ上がり、割引率が良くなります。逆に事故で保険を使うと等級は下がり、その状態が数年続く仕組みです。等級の上がり方・下がり方の詳しい仕組みは自動車保険の等級とは?事故で下がると何年戻らないのかで解説しています。次に車の価値。年式が古くなれば、当然ながら評価額は下がっていきます。
そして年齢。運転する人の年齢条件は、区切りをまたいだ瞬間に保険料が変わります。
お子さんが独立して車に乗らなくなったのに、「家族限定・21歳以上補償」のまま何年も継続している。こういうケースは本当によくあります。
更新のハガキや通知は、たいてい「前年と同じ条件で継続します」という前提で届きます。何もしなければ、そのまま自動更新。見直しは、こちらが動いたときにだけ起きます。
保険料を左右している5つの項目
証券を開いたら、まずこの5つを確認してください。
| 項目 | 見直しのポイント |
|---|---|
| 運転者の範囲 | 実際に運転する人だけに絞れているか。「本人限定」「本人・配偶者限定」まで絞れると差が出やすい |
| 年齢条件 | 運転する人の中でいちばん若い人に合わせる。誰も乗らなくなったら引き上げる |
| 車両保険 | 付けるか外すか、免責金額をいくらにするか。保険料への影響が最も大きい |
| 特約 | 弁護士費用、個人賠償、ロードサービス。他の保険やカードと重複していないか |
| 年間走行距離 | 区分がある会社なら、実態と合っているか。通勤しなくなったら申告する |
特に見落とされがちなのが特約の重複です。個人賠償責任特約は火災保険や傷害保険、クレジットカードにも付いていることがあり、複数入っていても支払いが増えるわけではありません。
また、ロードサービスはJAFと保険会社のサービスで内容が重なっていることが多いです。両方に会費を払っている方は、一度中身を見比べてみてください。
特に弁護士特約についてですが
-
記名保険者(おもに運転する人)
-
記名保険者の配偶者
-
記名保険者またはその配偶者の同居の親族
-
記名保険者またはその配偶者の別居の未婚の子
この内容に当てはまっていて、配偶者などが契約している自動車保険の弁護士特約に「家族型」や同居親族を対象とする規定があれば、別名義で保有している2台目の車であっても、どちらの車を運転中かに関わらず補償が適用されます。
ですので保険を見直すならご家族が乗っている保険も一緒に見直しましょう。
対人賠償・対物賠償は必ず「無制限」にしてください。ここを削っても下がる金額はわずかですが、いざというときの負担は青天井です。人身傷害の金額も、安易に下げないほうが安全です。削るなら、まず特約の重複からです。
車両保険を付けるか外すかの判断基準
ここが最大の分かれ目です。保険料の中で車両保険が占める割合は大きく、外せば下がる。でも外して後悔する人もいます。
判断の軸は1つだけ。「その車が全損したとき、貯金から買い直せるか」です。買い直せるなら外す選択もあり、厳しいなら残す。それだけです。
ここで知っておいてほしいのが、車両保険で支払われる金額の考え方です。
車両保険の金額は、契約時に決めた車両保険金額が上限で、その額は車の時価をもとに決まります。つまり年式が古くなるほど設定できる金額は下がっていきます。
新車で300万円だった車も、年数が経てば設定できる額は下がります。払っている保険料と、受け取れる上限額が見合っているか——ここを毎年見るのが、いちばん現実的な見直し方です。
外すか迷ったら「免責金額」を上げる手もある
全部外すか、全部付けるかの二択ではありません。免責金額(自己負担額)を上げれば、車両保険を残したまま保険料を抑えられます。
小さなキズは自費で直し、大きな損害だけ保険で守る。この考え方なら、いざというときの安心を残しつつ負担を減らせます。
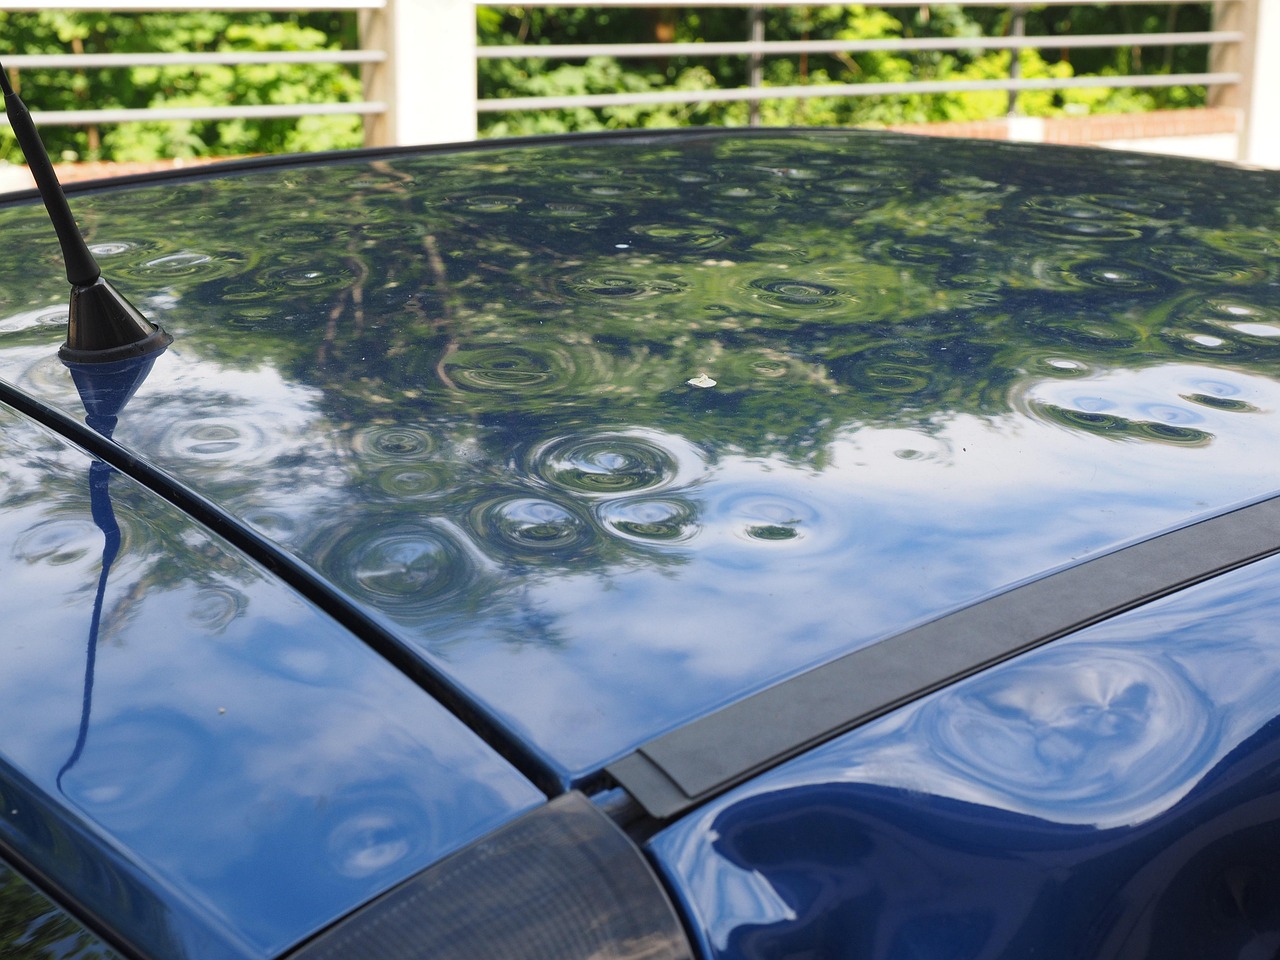
車両保険は「ぶつけたとき」だけのものではありません。台風や大雨での水没、ひょうによるへこみ、いたずら、飛び石なども対象になる契約が一般的です(補償範囲は契約タイプによります)。青空駐車の方は、この点も含めて判断してください。
飛び石でフロントガラスにひびが入った場合の対処法や車検への影響は車のガラスの飛び石は放置NG?車検不合格と修理費用高騰の理由で詳しく解説しています。
見直すベストなタイミングと手順
タイミングは満期の1〜2か月前です。ここを逃すと自動更新されてしまいます。
手順は4つだけです。
- ①今の証券を用意する:等級、事故有係数適用期間、年齢条件、特約を書き出す
- ②条件のズレを直す:運転者の範囲・年齢条件を今の実態に合わせる
- ③同じ条件で他社の見積もりを取る:比較サイトを使うと一度で複数社ぶんが出ます
- ④等級を引き継げるか確認する:他社へ移っても等級は引き継げるのが原則です
ここで大事なのが、必ず「同じ補償内容」でそろえて比べること。補償を削った見積もりと比べても、安くなったことにはなりません。
事故を起こした年は「使うかどうか」も計算する
保険を使うと等級が下がり、翌年以降の保険料が上がります。
一般的に、車どうしの事故など多くのケースは3等級ダウン、盗難や飛び石などは1等級ダウンとして扱われます。さらに、事故有係数適用期間が付くため、その間は同じ等級でも割引率が下がります。
修理代が数万円程度なら、保険を使わず自費で払ったほうが総額で安く済むことがあります。使う前に、保険会社に「使った場合の翌年以降の保険料」を試算してもらってください。
ドライブレコーダーの選び方はこちらの記事で詳しく解説しています。
保険だけでなく「維持費全体」で見ると効果が大きい
保険を見直すと年間で数千円〜数万円変わることがあります。ただ、維持費の中で金額が大きいのは、実は車検や整備です。
保険の見直しと同じタイミングで、車検の依頼先も比べてみると、年間の負担はもう一段下がります。どちらも「比べるだけ」で済む作業です。
まとめ
- 等級は自動で反映されるが、年齢条件と運転者の範囲は申し出ないと変わらない
- 削っていいのは特約の重複。対人・対物は無制限のまま残す
- 車両保険は「全損しても買い直せるか」で判断する
- 迷ったら免責金額を上げるという中間の選択肢がある
- 比較は満期の1〜2か月前に、必ず同じ補償内容でそろえて
保険は、入るときより続けているときのほうが差がつきます。1年に1回、証券を開くだけで結果は変わります。
この記事を書いた人
シャカツ(中古車の買取・販売店で営業・4年目)
中古車の買取と販売を専門にする店で、査定、買取の交渉、販売、見積もり、納車、保険の案内まで担当しています。毎日のように実車を査定し、車を手放す場面と選ぶ場面の両方に立ち会っています。「知らなかっただけで損をする人」を何度も見てきたことが、このブログを始めた理由です。売る側・買う側どちらの本音も含めて、断定できないことは断定せずに書いています。

コメント