
こんにちは。現役で車の営業をしている者です。カーリースを検討している方から、必ず聞かれることがあります。
「審査って厳しいんですか?落ちたら記録が残りますか?」
結論からお伝えすると、カーリースの審査で見られているのは「毎月きちんと払えるか」の一点です。年収の高さそのものが問われているわけではありません。
この記事では、審査の流れと通りやすくするポイントを、貸す側の考え方も含めて説明します。
カーリースの審査は厳しい?流れといつ何が決まるか
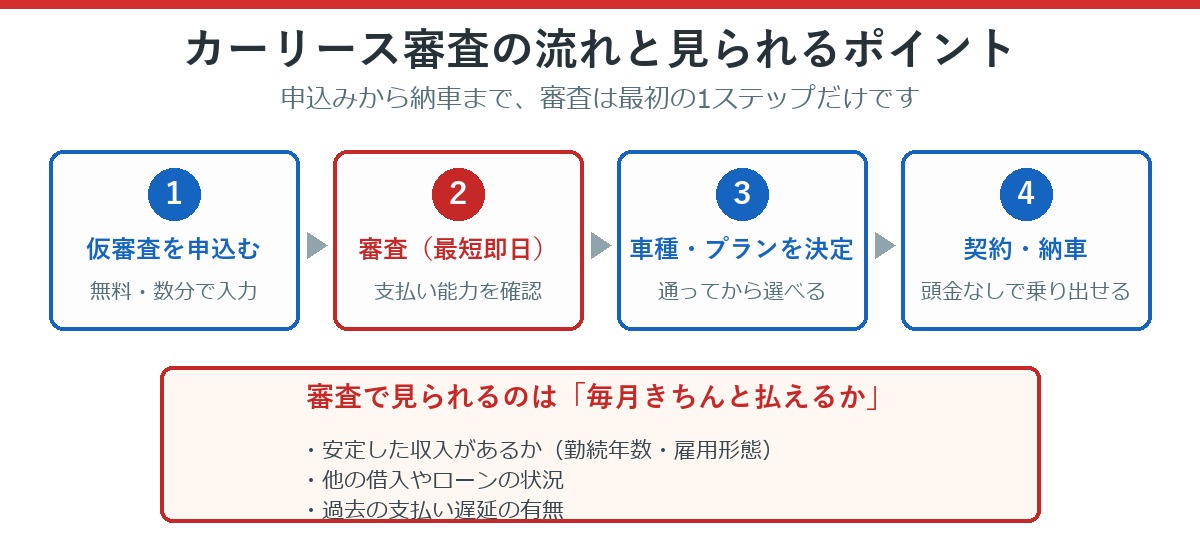
意外に思われるのですが、多くのカーリースは「審査 → 車種決定」の順番です。車を決めてから審査ではありません。
これは申し込む側にとってメリットがあります。先に通るかどうかが分かるので、車種を悩んだ時間が無駄にならないからです。
仮審査は無料で、入力も数分。最短で即日、通常は数日で結果が出ます。
「審査に申し込む=契約」ではありません。仮審査に通ったあとで断ることもできます。「通ったら必ず買わないといけない」と誤解して、申し込みをためらう方が多いのですが、その心配は不要です。
仮審査で入力する情報は、勤務先・勤続年数・年収の目安・他の借入状況など数項目だけです。仮審査に通って本審査に進むと、運転免許証などの本人確認書類や、収入を確認できる書類(源泉徴収票や給与明細など)の提出を求められることが一般的です。この2つを事前に手元に用意しておくと、契約までのスピードがぐっと上がります。
見られているのは「年収」より「安定性」
審査で重視されるのは、次の3つです。
- 収入の安定性:金額の大きさより、毎月安定して入るかどうか
- 他の借入の状況:住宅ローンやカードローンなど、返済の総量
- 過去の支払い履歴:クレジットカードや携帯料金の滞納がなかったか
ここで大事なのが、「収入に対して、月々の支払いが無理のない範囲か」という視点です。年収が高くても借入が多ければ厳しくなり、年収が控えめでも借入がなければ問題ないことがあります。
一般的には、年収に対する年間の他社ローン返済額の割合(返済比率)が高いほど、新たに支払いを追加する余力がないと判断されやすくなると言われています。住宅ローンや車のローン、カードローンの残債が大きい方ほど、この視点を踏まえてプランの月額を考えるのが現実的です。
「審査なし」「審査不要」とうたうカーリースを見かけることもありますが、まったく何も確認されないわけではなく、頭金や保証会社を通した確認など、別の形でチェックが入ることが一般的です。「審査のハードルが低い」プランではあっても「完全に無審査」ではない、と考えておいたほうが実態に近いです。
通りにくい人の特徴と対策
正直にお伝えすると、次のような場合は厳しくなる傾向があります。
| 状況 | できる対策 |
|---|---|
| 転職して間もない | 勤続期間が伸びるのを待つ/頭金を入れる |
| 他の借入が多い | 先に返済を減らす/リース料の安いプランにする |
| 支払い遅延の履歴がある | 時間の経過を待つ/連帯保証人を立てる |
| 希望プランが収入に対して高い | 車種やグレードを下げる(最も現実的) |
いちばん効くのは最後の項目です。同じ会社でも、月々の支払いが下がれば通ることがあります。「落ちた=もう無理」ではなく、プランを見直せば結果が変わると考えてください。なお、月々の予算をさらに抑えたい場合は、リースにこだわらず中古車の購入を検討するのも一つの手です。中古車を選ぶときのチェックポイントは中古車のチェックポイント|営業マンが現車で見る7か所で解説しています。そもそもリースと購入のどちらが総額で得かを先に知りたい方は、カーリースと購入どっちが得?月々の支払いで比べてみたも参考にしてください。
冒頭で触れた「落ちたら記録が残りますか?」という質問にもお答えしておきます。リースやローンの審査に申し込んだ事実は個人信用情報機関に記録されますが、審査に落ちたこと自体が、その後の他の契約に大きく不利になるわけではありません。ただし、短期間に何度も申し込むと「申し込みブラック」と呼ばれる状態になり、他の審査にも影響することがあるため、次の点は特に意識してください。
審査の申込履歴は一定期間残ります。短期間に何社も立て続けに申し込むと、かえって不利になることがあります。「お金に困っている」という印象を与えるためです。まず1〜2社に絞り、結果を見てから次を考えてください。
申し込む前に確認しておくこと
審査に通ることより大事なのが、契約内容の確認です。ここを見落とすと、後で困ります。
- 走行距離の上限:超過すると追加料金。年間どれくらい走るか計算を
- 契約満了時の扱い:返却か、買い取りか、乗り換えか
- 中途解約の条件:転勤などで手放す場合の違約金
- メンテナンス費用の範囲:車検・オイル交換が含まれるプランかどうか
- カスタムの可否:返却前提なら原状回復が必要なことも
特に走行距離は要注意です。月1,000kmのプランで年2万km走れば、確実に超過します。「今の車で年間何km走っているか」を先に確認してから選んでください。
ちなみに「カーリース」と似た言葉に「カーサブスク」がありますが、審査基準や契約期間の考え方が異なるサービスもあります。違いを整理してから選びたい方はカーサブスクとカーリースの違いは?契約期間と月額の中身で比較を先に読んでおくと、自分に合うプランを絞り込みやすくなります。
審査に落ちた後にできること
落ちてしまった場合でも、選択肢はあります。
- 理由を推測して条件を変える:審査結果の理由は基本的に教えてもらえません。ただ、車両価格を下げる、契約期間を変える、頭金を入れるといった条件変更で通ることがあります
- 別の会社に申し込む:審査基準は会社ごとに違います。1社で落ちても別の会社では通ることは珍しくありません。ただし短期間に何社も申し込むと、その履歴自体が不利に働くことがあるので、間隔を空けてください
- 連帯保証人を立てる:対応している会社なら、保証人を付けることで審査の見方が変わります
- しばらく待つ:勤続年数が伸びる、他の借入を返し終わるなど、状況が変わってから再挑戦するのも手です
営業の立場で言うと、落ちた直後に条件を変えずに再申請しても、結果は変わりません。何かを変えてから出し直してください。
リースと購入、どちらが向いているかも考えておく
審査を気にする段階で、一度立ち止まって考えてほしいことがあります。そもそもリースが最適なのかという点です。
月々の支払いは抑えられても、走行距離の上限や中途解約の制限があります。長く乗るつもりなら購入のほうが総額で安く済むこともあります。
月々の支払いで比べた場合の違いはカーリースと購入どっちが得かに、サブスクとの違いはカーサブスクとカーリースの違いにまとめています。
まとめ
- 多くのリースは審査 → 車種決定の順。先に通るか分かる
- 見られるのは年収より「無理なく払えるか」
- 通りにくい場合も、プランを下げれば結果が変わることがある
- 短期間に何社も申し込まないこと
- 審査より大事なのは走行距離の上限と満了時の扱いの確認
不安なまま悩み続けるより、まず仮審査で事実を確かめるほうが早いです。無料ですし、断ることもできますよ。
この記事を書いた人
シャカツ(中古車の買取・販売店で営業・4年目)
中古車の買取と販売を専門にする店で、査定、買取の交渉、販売、見積もり、納車、保険の案内まで担当しています。毎日のように実車を査定し、車を手放す場面と選ぶ場面の両方に立ち会っています。「知らなかっただけで損をする人」を何度も見てきたことが、このブログを始めた理由です。売る側・買う側どちらの本音も含めて、断定できないことは断定せずに書いています。

コメント